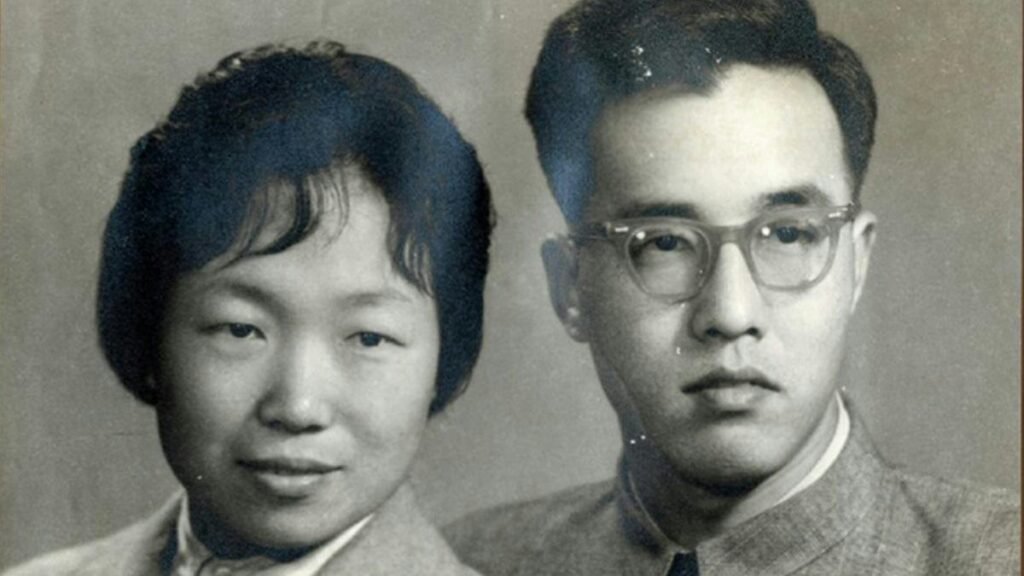
两位老人相继离开了人世,慈善机构随即着手执行他们的遗愿。但现实的复杂性远超预期。根据现行法规,基金会无法像普通代理人那样直接出售房产。唯一可行的路径是:先将房产通过继承程序办理过户,转入基金会的名下,然后才能进行买卖交易。看似合理的程序安排,却在税收上埋下了巨大隐患。
一旦房产登记为法人机构的资产,其处置方式会被纳入企业资产处置的范畴,失去了个人住宅转让的税收优惠。土地增值税、企业所得税、各种附加费用层层加码,最终的税负占房屋总价值的近七成。这套原本价值300多万元的住房,可能要交纳200多万元的税款。这就意味着,原本完全用于帮助病童的救命钱,将有大部分被纳入国库。
这两位终身从事慈善事业的长者名叫杜英荣和陆苏英,是一对在上海徐汇区长桥街道长期居住的夫妻。他们无儿无女,却将对社会的关怀视为己任。生活方面,他们的选择简朴到了极致,用数十年的节衣缩食攒下了500多万元的积蓄。这些钱的最终流向是:至少帮助了455个患有先天性心脏病、家庭困难的儿童度过难关。
为了确保这份善心能够延续,他们早在2018年就已做好了全盘打算。经过深思熟虑,两人依法公证了一份遗嘱,内容明确无误:身后所有的资产都要捐献出去,专款专用用于救治那些贫困家庭患心脏病的孩子。这份信任的对象,是上海市华侨事业发展基金会。
为了让这一美好的意愿能够顺利实现,公证机构为这对夫妇设计了一份特殊的法律文件——「死后生效的委托书」。根据这份委托书,基金会有权在两位委托人身故后,代理他们出售房产。交易所得的资金将由公证处保管,并根据委托人的指示,全部投入到病童的医疗救助项目中。
2018年的夏天,杜英荣先生与世长辞。直到2025年的秋季,步入耄耋之年、已经91岁的陆苏英也安然离开。老两口留下的遗产中,现金超过100万元,另外还有一套建筑面积40多平方米的住房,评估价值约300多万元。幸运的是,现金部分已经办理完毕提存手续,随时可以被用于救助患病的儿童。但那套承载了他们生活记忆的住房,却陷入了变现的困境。
直接代售受阻 房产过户后税负飙升至七成
进入2026年,华侨基金会的工作人员手持完整的公证遗嘱和委托文件,走进了不动产登记机构,打算将这套房产挂牌出售。但他们很快碰了一鼻子灰。根据《中华人民共和国民法典》第1121条和上海的地方性登记操作规范,答案是否定的:房产原所有人已经不在,受信的机构不享有代理出售的权利。必须按照以下流程进行:先将房产完成权属核实和继承程序,把产权登记变更到基金会的名下,之后才能向第三方办理房屋买卖过户手续。
一旦房产所有权被登记到法人名下,其后续的处置就彻底改变了税收待遇。个人转让住房所享受的各种税收优惠顷刻消失,取而代之的是企业处置房地产的严格税收标准。土地增值税(在最高等级时可达60%)加上25%的企业所得税,再叠加各项相关费用,总税负竟然占到了房屋售价的接近七成。按这套房子300多万元的市场评估价来计算,最终需要缴纳的税款超过200万元。这样一来,本来全部用于帮助病童的善款,最后能够真正流向医疗项目的部分也就寥寥无几了。
应建立绿色免税通道 理清死后委托的法律属性
这位慈善者的困境在公开后,立即引起了法学界和税务界人士的广泛注意和讨论。上海财经大学公共政策与治理研究院的负责人田志伟提出了自己的看法:现在的税法设计中,对于公益性质的遗产赠与,并未预留专门的优惠路径和特殊处理机制。他的建议是:政府部门应该尽快创建一份「公益慈善机构的免税处置名单」。在这个名单中,凡是经过民政部门审定、依法规范运营的慈善组织,在对外处置来自捐赠的公益资产时,应该享受完全的豁免待遇,既不缴土地增值税,也不交企业所得税,从而确保全社会的爱心资金能够百分百地流向那些需要帮助的群体。
有关部门应当抓紧筹建一套「公益组织资产处置豁免清单」,唯有如此,社会各界的善意捐献才能毫无缩水地到达那些真正需要帮助的人手中。
来自上海交通大学凯原法学院的李贝副教授从民事法律的角度进行了分析。她指出,《民法典》第174条有明确的规定:如果在委托代理的协议中注明「委托不因委托人的死亡而失效」,那么这份委托书在委托人去世之后,仍然保持完整的法律约束力。因此,登记部门应该承认这一点,并为基金会开放相应的代理出售通道。
来自法律界的多位专业人士们进一步指出,这个案子的本质是一种死后才生效的公益信托代理安排。可问题在于,目前的行政部门在处理这类事务时,过于依赖传统的「通过继承来办理产权过户」这一套老办法。要想真正解决问题,税务部门、自然资源部门、民政部门必须坐在一起进行跨部门的协调和沟通,及时制定出相应的操作指南和衔接规则,这样才能防止民众的爱心善举因为缺乏具体的执行细则而最终胎死腹中。