摩根资产管理的观点认为,本轮市场调整折射出围绕AI的投资思路正在经历重塑。这一变化的波澜有可能蔓延到台湾、韩国及日本等地的芯片供应体系。值得关注的是,机构投资者的关注重点已悄然转移:从前期关注「基础设施投入规模」的阶段,演进到当下更在意「AI能否带来实际利润」的思考。在这样的背景下,投资者宜更谨慎地对待资金配置,不应过度集中于某一个AI概念。
摩根投信的全球策略分析人士林雅慧提出,当前市场的核心忧虑在于:一旦民主党掌控国会,关于AI安全性、数据中心规划、用电需求以及电力基础设施费用的相关政策都可能面临来自监管部门的深度审视。鉴于AI数据中心存在巨大的用电需求,倘若这导致审批周期延长、电力网络改造的投入增加,甚至迫使科技公司承受更重的基础设施建设负担,这一切都会抬高AI领域的成本投入,对项目的收益空间形成压迫。
林雅慧强调,这一风险绝非局限于美国市场。在过往时期,AI投资的急速膨胀使得台湾、韩国与日本的芯片产业、存储业务、服务器制造以及AI器件领域受益匪浅。然而情况反向来看,一旦投资者调低对AI基础设施扩建的预期,这些东亚国家的产业链势必首当其冲被重新估值。这正说明了美国监管政策的不确定性如何能在短期内演化为亚洲科技类上市企业面临的估值下压。
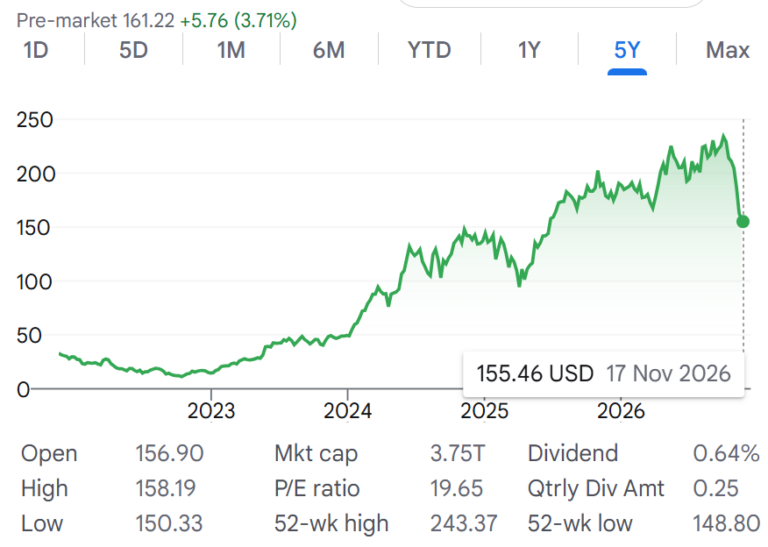
就当前的跌幅而言,其根本成因是否源于AI产业的基本面恶化,抑或只是市场情绪的周期性降温,这个问题还有待后续观察与验证。林雅慧补充指出:到11月6日为止,虽然标普500指数相比10月初的峰值出现约6%的调整,但这一幅度仍然低于今年3月份曾经历的8.7%回撤;从更长的历史跨度看,自20世纪80年代以来,标普500指数在单个年度内通常会经历约14%的平均最大跌幅,这说明当下的市场波动还在历史常见范围之内。
摩根资产管理指出,随着市场对AI的评估标准发生转变——从单纯看「投资有多大」转向看「实际能赚多少」,以及衡量运营效率和资本回报的理念逐步深入,投资者应该采纳分散策略。相比于继续聚焦于某一个AI领域或地区,不如通过全球多种股票类别、跨越多个行业、加入债券工具等方式来构建组合,如此才能在AI投资逻辑反转的时候,保护资产免于统一的冲击。