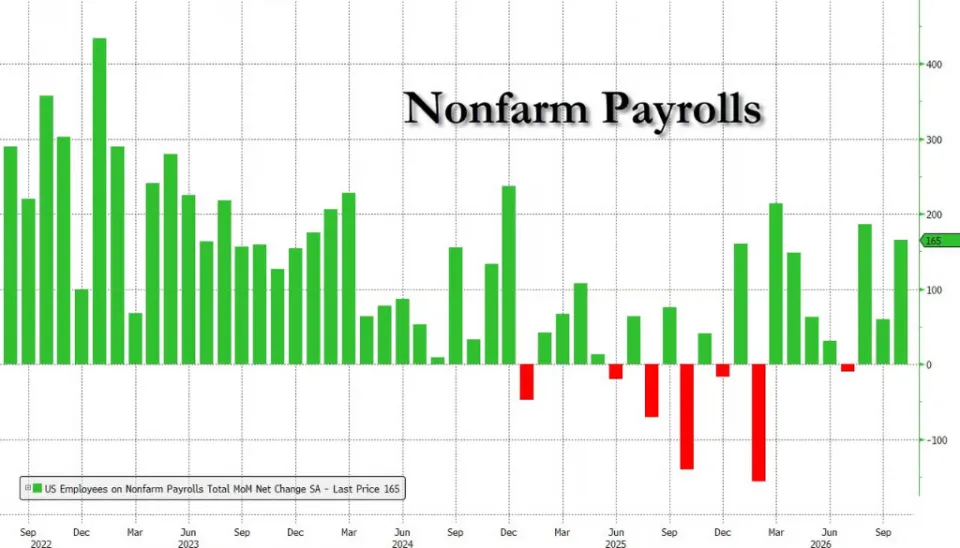
美国劳工统计局上周五发布了最新数据。十月份非农部门新增就业达到16.5万人,这一数字是市场预期值(7万人)的逾两倍,同时也是今年以来月度增幅排名前三的新增。
与此同时,失业率更是打了个「翻转」——从4.2%意外跌至4.1%,而分析师此前普遍认为该指标将保持稳定。
令人瞩目的还不止月度数据。前两月的数据在本次更新中也经历了显著修正。八月从最初的13.3万人调整到18.6万人,九月则由2.9万人修正至6万人。两月合计新增数据较初值足足增加了8.4万人。
由此可见,美国就业市场的真实表现恐怕比之前公开的数据更为强劲。
就业指标全面向好,薪资飙升背后的通胀隐患
本次报告的亮点不止新增就业的出色表现。失业率、薪资这两项指标也同步传达出经济过热的讯号。
时薪环比涨幅0.4%,超出预期的0.3%,创下去年11月后的新高。按年计算,薪资涨幅从原来的3.0%推高至3.1%,遗憾的是并未能跌破市场期盼的3%大关,而九月的数据也进一步上调至3.2%。
薪资涨速加快反映出劳动力市场谈判筹码依然充足,这很可能会强化服务业通胀的韧性。
新增岗位遍布各个行业领域,专业商务服务和医疗健康领域的贡献尤为突出,未见某一行业的单独带动。
年初至今,消费端的韧劲与商业投资的力度共同撑起了经济需求,促使企业收益改善,从而激发了企业的招聘热情。虽然单月招聘波动存在,但全年就业扩张幅度足以维护住偏低的失业率。
不只是这份报告。此前美国劳动力市场就已释放过多项强势讯号:初请失业金量接近近半世纪低点,十月裁减规模达2023年来同期的最小值,职位空缺意外增加了33.3万个,民间就业数据也优于预期。
华尔街见闻的前期分析曾指出,劳动力市场基本盘已相当稳固,十月报告超预期的可能性更大。今日的成果正是这一预判的有力佐证。
加息预期重燃,美股压力倍增
就业表现的出色,正在扭转市场对美联储接下来政策走向的看法。
美联储九月加息后,十月选择了按兵不动。如今就业市场超出预期的坚强表现,使得市场对美联储十二月重启加息的赌注明显上升。
优异的就业数据可能为美联储主席沃什及鹰派成员增添加息的筹码。高盛交易部门则曾表示,单一月份的数据难以根本扭转市场预期。
美联储主席凯文·沃什前阵子曾评价就业市场为「相当活跃」,认为政策重心应转向通胀管控。今天三大指标的齐飞,很可能深化美联储对通胀隐患的防范意识。
问题在于美国股市眼下正陷于两重困境:AI炒作降温与加息预期升高的夹击。
报告发布前不久,纳斯达克才刚经历了自2020年春季以来最差的日子。业内人士指出,在量化基金已启动减仓、大型机构投资者重拾谨慎的局面下,强劲就业数据可能无法扭转市场情绪,反而可能让担忧的焦点从AI概念股的高估与收益承诺,蔓延至利率上升风险。
对央行来说,强势就业彰显了经济的抵抗力。不过对于市场参与者来说,这组超预期的数据却未必能称得上利好消息。一旦就业势头保持不减,通胀的降温就会更加困难,十二月的加息也就成了市场难以回避的风险。
向前看,美联储还会陆续获得新一轮就业报告与通胀数据,十二月议息前的政策交手才刚拉开序幕。