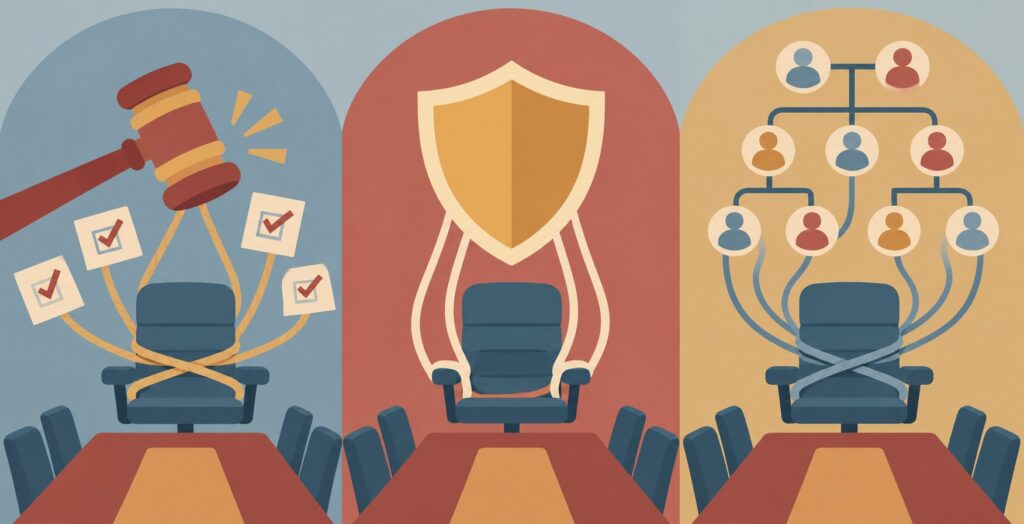
在美国,大型上市公司的治理之道,以高度分散的股权与严格的受托责任为根基。历经数十年机构融资和二级市场的层层稀释,矽谷创办人手中的持股普遍不高,以黄仁勋为例,他在辉达的持股仅约百分之三点五。按照美国公司法的框架,独立董事须对全体股东承担高度的受托责任;倘若创办人的个人行为招致国安审查、国会质询或集体诉讼,独董不当机立断划清界线,自己就可能被股东索取巨额赔偿。
制度高于个人的刚性治理,在矽谷科技史上屡见不鲜。一九八五年,苹果董事会站在执行长史考利一边,拿掉了贾伯斯的营运大权;二○一七年,Uber创办人卡拉尼克深陷企业文化丑闻与技术官司,在主要股东联名施压下黯然下台;二○二三年,OpenAI董事会也曾以沟通不够透明为由,撤换执行长奥特曼。在美式治理体系里,执行长不过是受雇的代理人,公司属于全体股东,创办人的光环并不能让其免于合规与市值风险的检验。
中国大陆的情形则截然不同。大型科技企业中,董事会逼宫创办人的例子极少,原因在于掌权的并非外部独董,而是股权架构与国家监管这两股力量。阿里巴巴、京东、小米等具代表性的科企,大多赴海外或香港挂牌,普遍采用同股不同权的AB股设计或合伙人制度,创办人凭借少数股权就能握有过半的超级投票权。如此一来,董事会实际上由创办人主导,外部独董根本没有发起内部调查所需的票数。
以京东为例,刘强东当年在美国陷入个人风波,董事会并没有将他撤职,原因正是他手握绝对投票权;直到二○二二年反垄断与平台经济监管日趋严格,他才逐渐退居幕后,交出执行长一职。马云的经历也有相似之处:他在外滩金融峰会上的发言踩到金融监管红线,随后蚂蚁集团上市被叫停、业务展开重组。这体现的是国家为防范系统性风险而出手,并非美式董事会的内部制衡。
在台湾,上市柜公司董事会反制创办人的事件同样罕见。表面看来,这是敬重长辈的传统伦理使然,但更深层的支撑,来自股权集中与人情治理交织而成的制度结构。不少大型企业长年借由家族控股公司、投资公司及基金会交叉持股,创办人家族握有的实质股权,往往达到三至五成甚至更高。
既然股东会席次牢牢掌控在大股东手中,外部股东与独董联手扳倒创办人的结构条件也就无从谈起。
另一方面,台湾虽早已全面推行独立董事制度,但独董人选很大程度上仰赖董事长或大股东提名、靠人脉引荐,实务中多半只扮演顾问角色,很难反过来对老板展开调查。回顾长荣集团的兄弟阋墙、大同的经营权争夺以及泰山的股权风波,起因不是家族内部因继承而分裂,就是外部市场派强行收购股权,没有一桩是独董出于公司治理考量而启动合规调查。只要营收稳健、不涉及财务掏空,台湾商界普遍把高层的私德问题视为家务事,以内部冷处理的方式带过。
归根结底,在这三地,谁有能力撼动创办人,要看最终否决权落在谁手上:美国托付给法律与机构股东,大陆由国家监管收拢,台湾则被锁进大股东的股权与人脉网络之中。一旦企业规模走出本土、资本高度国际化,这条过去隐而不显的治理红线,终将成为每一位华人创办人绕不开的考验。