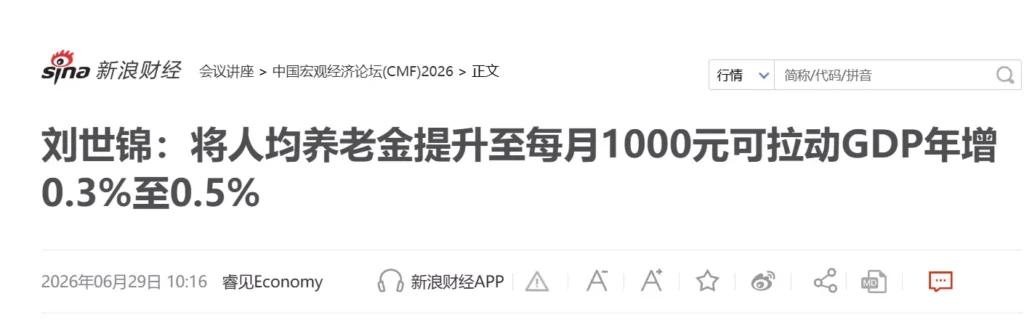
将城乡居民基础养老金从目前的240多元提升到月均1000元。
他认为,这是缓解内需困局的有力举措。
经过初步测算,每年能推动GDP增长在0.3%至0.5%之间。
这并非他的独创观点。
郑功成、蔡昉、邢自强等专家都曾提出类似建议。
每当提议出现时,舆论讨论一番便逐渐淡去。
但今年的情况有所不同。
前五个月社会零售总额转负,投资增速为负,出口面临日益复杂的局面。
出口和投资两驾车在缓速,第三驾——消费——已无法踏步自如。
刘世锦的发言时机,比以往任何时候都更加恰逢其时。
他用了「K型发展」这一表述。
这个词在股票市场常见——少数龙头向上,绝大多数滑落。
他指的却是整个经济格局:出口与创新在爬升,内需与消费在下滑。
两个走势之间的鸿沟日益扩大。
他将这种裂痕的根源指向一个现象:储蓄规模偏高,消费基数偏低。
中国的储蓄率长期徘徊在40%上方。
企业之所以储蓄率高,缘于国有资本盈利留存占比大、分红机制有限,闲置资金只能投向项目。
居民储蓄增多,主要来自高收入层级——他们贡献了九成的储蓄,却很少动用积蓄。
而真正渴望消费的低收入层级,钱袋子始终拮据。
这种结构性错位并非一朝一夕形成。
房地产和基建曾处于高位,非生产性支出填补了最终需求的缺口,消费占比低的现象得以隐没。
如今地产和基建增速回落,消费的短板效应就彻底显露了。
按照刘世锦的判断,中国消费在GDP中的占比,距离世界平均线差了大约20个百分点——这不是「有所不足」,而是「深层失衡」。
前段时间,拉动内需的主要方式是补贴消费。
去年国家补贴规模在3000亿左右,今年第三轮625亿也于上月末启动。从原理看,这些做法属于挖掘现有的消费能力——让已经有购买力的人购买得更多。
走到此时此刻,这个方向的潜力已近天花板。
高收入人群的消费倾向本身就受限,刺激措施带来的增量空间有限。花费这件事,人多效果大。要让缺乏购买力的人也能花钱,消费占GDP的比例才可能从40%向上突破。
若要让无钱的人拥有购买力,最直白的方法就是增加收入来源。
可增加收入的困难在于甄别——怎样确保每一分都流向真正有需要的人,避免在冗长的审核程序中白白流失。
农村老年人口恰好是这类难题的最佳破解口。
这部分群体身份明确,辨识成本接近于零。
城乡居民养老保险体系已覆盖约1.7亿待遇领取者,账户系统已成熟,只需调整支付额度。
不用重新建档、不用资格验证、不用搭建新平台,行政开支基本为零。
转化成消费支出的效率也几乎是板上钉钉的。
农村老人月平均养老金240多元,日常消耗已然被压到极限。
新增的每一元钱都会流入消费——置办点青菜、换一件衣物。
他们不是缺少花钱的欲望,只是几十年来家徒四壁,账户里从无积累。
倘若每月能稳定收益,购买习惯是天生的。
带动作用可能远超表面数值。
当下中国最拮据的两代人往往来自同一个家庭:年届六七十的农村老人和他们三四十岁的孩子。
后者正是进城务工的主力人群,也是最为谨慎的消费者之一——并非收入欠缺,而是缺少后顾之忧。
倘若家乡父母每月能领到数百至千元的稳定养老费,子女对前景的担忧会显著消退。
不必为积累养老金而四处筹措,立刻就可以适度增加支出。
刘世锦的数字持保守态度,测算每年能增长GDP 0.3%至0.5%,折算约1.2万亿。
邢自强的数据更为乐观:消费在GDP中的占比可从40%升至45%,中国消费总量达到10万亿美金。
无论采纳何种算法,这笔账均为正数。
但关键问题依旧存在,资金从何而来?
追问「资金来源」之前,要先明确「资金所在地」。
现阶段财政对养老保险的补助每年超过2万亿。
这笔钱的绝大部分流向了城市职员养老体系。
城乡居民养老保险的受益人——绝大多数是农民老年人——人均月领仅240多元。
在同一国家的同一制度框架内,一端每月五六千元甚至更高,另一端每月仅两百多元。
差异不是倍数计,而是二三十倍的量级。
2014年养老并轨时期,为了化解体制职工的疑虑,明确许诺了「现有利益保持稳定」。
为了弥补个人缴款增长的影响,在岗职工平均薪酬三年翻涨50%,体制内平均养老金从月均两千多上升到了今天的六千多。
此举表明,在技术和资金层面,提高养老待遇完全可行,资金是能够找到的。
关键是如何分配这笔钱。
由此看来,农民养老金的增长资金,不需要另外筹集。
当前的盘子有2万多亿,只需要调整资金流向的比例。
从过度倾向城镇转向城乡兼顾,从补充相对充足的群体转向扶持几乎无保障的群体。
这不是「能否找到钱」的命题,而是「怎样分配钱」的选择。
具体操作有大致三个方向。
最为直接的是提升基础养老金的标准。
将金额从240元往上调整,操作过程无任何难度。
但若不碰另一头——体制内居高不下的养老待遇——就会有问题。
仅仅做出增量,财政压力会逐年累积,公平问题也无法根本解决。
选择这条路的话,至少要同时建立体制内养老金增长的约束。
比如,超过社平水平的部分暂缓调升。
更加根本的办法是蔡昉一贯倡导的方向:通用型非缴费养老保障——无需个人出资,由公共财政承担,惠及全体。
将现有2万多亿补贴总额平均分摊(注意这里说的是财政补贴部分均摊,私人账户缴纳的部分按原规则支付),每人每月约560元。
不再额外增加,城镇职工养老保险基金努力实现当期出入平衡。
此法的优势在于,自然而然实现了消长互换——无需专门调控体制内养老金,制度设计本身就实现了公正。
以此为基础,城镇职工养老保险的缴费比率可从目前的24%下调至12%左右,与欧美和亚洲主要国家看齐,对激活经济活力和促进就业都是利好。
此路的阻碍也最为显著:获利最少的人群,恰好掌握最多话语权。
中间还有一条折衷的办法。
成都采取的路子是,农民缴满城乡居民养老保险最高档次后,基础养老金采用城市职工的计算法则,以社平工资乘以系数来确定金额。
现在成都农民若按最高档次缴费,月领707元,加上财政拨款163元,总共800多元,仅排在北京和上海之后。
这一模式的奥妙之处在于,统一套用同样的计算规则,自然就化解了城乡待遇分化。
缺点在于对缴费额有较高要求,需要给低收入者配套免息或低息贷款支撑。
回到最初的问题:提高农民养老金能弥补内需短缺吗?
是的,但只能部分解决。
不是全部答案,但在现有可行方案中,它的性价比最优、波及面最广、负面影响最少。
它在同时激活了购买力最薄弱且最不敢购买的两代人。
说实话,一项制度能同时触碰这两个群体,这在政策工具中是罕见的。
它产生的正向连锁反应也不止经济领域。
一名农村老人每月能领到一份体面的养老费,不再为一把青菜、一瓶油而看人脸色;他进城打工的儿女,也能在工资到账时少一份忧虑。
这不是施舍,而是过去几十年高速增长所积累的成果中的一部分——从高储蓄、高投资的循环里释放出来,重新流向那些曾为增长贡献过力量、却被分配制度所忽视的群体。
刘世锦说,这需要一场新一轮的观念更新。
他说的「观念更新」,实质是换个维度审视现象:
当消费成为了经济腾飞最关键的瓶颈,以往被视为「消耗财力」的社保开支,就不再是纯粹的负担,而是产生回报的投入。
而且可能是当下回报潜力最大的投入。