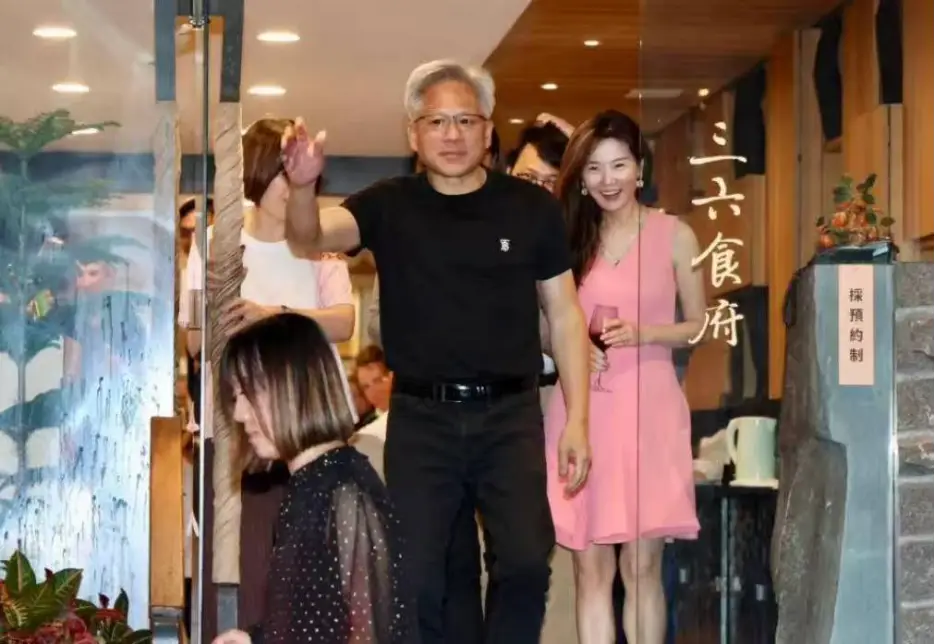
黄仁勋与黄乐(Alice Huang)之间的密切往来,最早由《纽约时报》在2026年10月29日披露。不过那篇报道的重心并不在“出轨”:美国情报部门怀疑黄乐与某国情报活动有牵连,正是在对她的监控中,两人的亲密关系被察觉。
到了11月6日,《纽约时报》与《金融时报》跟进报道,直接点明二人是“恋爱关系”(romantic relationship)。
图片来自互联网:侵删
还是老配方,还是老味道,美式“黑芝麻糊”又端上来了。
实锤在哪里?没有一条经过证实,通篇只有“评估”和“指称”。可舆论审判一旦开场,就再也收不回来。
11月3日,美国中期选举落幕。两天后,众议院三位委员会主席联名致信,要求黄仁勋11月18日出席一场闭门简报会。这个日子挑得很准:它正好是英伟达发布季度财报的第二天,公司处在静默期,想躲也躲不开。国会一出手,桃色传闻就升级成了国家安全审查。
媒体放风,国会收网,情报系统递子弹,时机选在权力交接的窗口期。各方出发点不同,目标却一致:把一桩私德瑕疵,拧成产业政策博弈中的一根杠杆。
2026年11月8日,黄仁勋向英伟达全体员工发出内部信,首次公开承认自己对妻子不忠,并为此致歉。这次“认错”,让事件从媒体爆料变成了牵涉公司治理与法律的问题。随后,英伟达董事会宣布启动独立调查。
一环扣一环,像是各方早有默契。
空头资本早已潜伏
说到底,这是一场集体合谋,合谋者里还有做空资本。它不编故事,只等故事上门。
风波发酵前一个月,空头仓位就已经在走高。截至9月30日,英伟达空头兴趣从上月的2.942亿股增至3.114亿股,一个月上升5.83%,相当于流通股的1.34%。这轮加仓,比绯闻曝光早了约一个月。
期权市场的信号更露骨。10月9日,有资金花2100万美元买进10万张看跌期权,2027年1月到期,行权价180美元,押注股价至少再跌22%。当天,半导体ETF看跌期权权利金合计达4600万美元,看跌与看涨未平仓合约比升至8月中旬以来的最高点。整个板块的押注方向高度一致,而这些都发生在风波公开之前。
GTC即GPU Technology Conference,中文常称GPU技术大会,是英伟达自2009年起亲自主办的全球性技术大会。10月20日,柏林站开幕前夕,一位匿名大户以约218美元的均价建立了1261万美元的空头头寸。11月9日,围绕黄仁勋的争议持续升温,股价五日内下挫8.8%,Hyperliquid上又出现一笔540万美元、10倍杠杆的新空单,开仓价约181美元。早期仓位等来了故事,后期仓位在故事中加码,接力关系一目了然。
最耐人寻味的是,有一家做空机构半年前就在等这个故事。2026年5月中旬,Culper Research创始人Christian Lamarco公开表明做空英伟达,核心理由正是英伟达的中国关联问题。当时市场几乎没有反应,英伟达当天股价反而涨了2%以上。半年后,黄仁勋与Alice Huang(黄乐)的关系曝光,Culper随即发布一份40页的报告,称两人亲密到了令人不安的地步。自Culper公开空头仓位以来,英伟达股价累计下跌约20%,同期标普500则上涨约2%。
先建仓,再等故事引爆,最后追加筹码。做空资本未必是故事的始作俑者,却是这场集体甩锅中最沉得住气、最有耐心的一方。
不过,锅甩得再远,也盖不住底牌:早在桃色风波之前,英伟达的基本面就已出现结构性逆转。
中国市场已经失守
先看中国区。这里谈不上“即将失去”,而是早就失去了。
2026年上半年,英伟达在中国数据中心AI芯片市场的份额降至34%,华为以28%紧随其后。两者差距从一年前的31个百分点缩小到6个百分点。出货量上,英伟达同期在华交付AI加速器67.8万颗,同比减少44%;华为出货57.2万颗,几乎翻了一倍。
收入端的变化更彻底。英伟达CFO在2026财年第一季度电话会上透露,当季没有向中国大陆交付任何数据中心Hopper架构产品。美国半导体芯片禁令生效前,这块业务一年能带来46亿美元营收,如今公司为此计提了45亿美元的库存减值和订单取消损失。在后续季度展望中,英伟达直接把来自中国的数据中心计算收入假设为零。
据黄仁勋本人介绍,中国市场的营收占比已降到约9%。而三年前,中国一度贡献了数据中心收入的至少五分之一。
可见,失去中国市场并不是有待预测的未来,而是已在会计报表上确认的现实。在英伟达自己的业绩指引中,中国数据中心收入这一项已被主动清零。
既然如此,英伟达全球营收为什么还在涨?因为增长引擎已经转到了中国以外。
2026财年第二季度,英伟达总营收962亿美元,同比增长106%。其中数据中心业务收入890亿美元,同比增长117%;GAAP毛利率75.0%;净利润597亿美元,同比增长126%。第三季度营收指引为1080亿美元,高于市场预期,且明确不含中国区数据中心收入。
剔除中国区之后,增速依然是翻倍级别。但有一项指标正从结构性放缓滑向趋势性变化,那就是毛利率。
第二季度毛利率为75.0%,第三季度指引降到74.0%。一个百分点的降幅本身不大,关键在于背景:指引中已经没有中国区高毛利的Hopper产品,增长完全靠其他地区拉动。如果剥离中国区后毛利率仍从75%往下走,说明下行压力来自产品结构本身。训练芯片正在让位于推理芯片,HBM成本在利润分配中的比重不断上升。AI算力需求的性质也在改变:过去不计成本追求峰值性能,现在则精打细算每个Token的产出。
西数东算
再看更深层的产业迁移:全球AI算力的消耗重心,正在向中国偏移。
衡量这一点,最可靠的标尺是Token调用量。国家数据局的数据显示,2025年6月底,这一数字突破30万亿;2025年末,日均调用量超过100万亿,比2024年初增长逾1000倍;2026年3月,日均消耗达到140万亿;2026年6月,进一步升至约500万亿,接近2025年12月的4倍。
推动这轮飙升的,是AI使用方式的根本转变。过去一次问答只消耗几千个Token。现在用户把任务交给智能体,由它自行拆解步骤、调用工具、反复核验,单个任务的消耗跃升到几万甚至几十万Token,成本相差两个数量级。Token消耗的规模直接反映推理算力的真实负荷。从这个维度看,中国已是全球最活跃的消耗市场之一。
供给端的物理承载也在大规模落地。八大国家枢纽节点直接投资超过435亿元,带动社会投资超过2000亿元,机架总规模超过195万架。整体上架率为63%,高于全国数据中心56.7%的平均水平,全国八成以上的智能算力集中在这八大枢纽。截至2026年6月底,全国智能算力规模约2185 EFLOPS,其中八大枢纽及算电协同发展区建成的智算规模占比超过85%。
中国正从卖机架、卖算力,转向卖Token、卖智能服务。
不过,存量算力仍由美国主导。邬贺铨院士给出的2025年数据显示,中国算力总规模约占全球21%,美国约占46%。按Epoch AI以等效H100芯片统计的口径,美国掌握全球约75%的AI算力,中国约10%,差距主要体现在高端训练算力的密度上。在AI芯片和CUDA生态上,核心控制权仍在美国手中。
增量端则是另一番景象。中国占全球AI算力约25%的份额,年增速超过40%,是全球算力增长最快的国家。近三年来,中国智能算力年均增速超过65%。邬贺铨预测,到2030年,中国算力的全球占比将从21%升至30%。
也就是说,全球AI算力的消耗重心和增量重心都在加速向中国倾斜。美国仍是存量算力的绝对领先者,但两套体系已在并行演进。
还有一个事实:在中国,英伟达正从核心供应商退为边缘参与者。
更大金融危机的序幕?
问题随之而来:黄仁勋的“桃色风波”,为什么偏偏在这个时候爆发?
美国对华芯片管制的核心目的,是拖慢中国算力的进步,维持美国在AI芯片上的代际优势。可现实没有按剧本上演。
2026年上半年,英伟达在中国数据中心AI芯片市场的份额跌到34%,华为升到28%,两者只差6个百分点。英伟达在华出货量同比减少44%,华为接近翻倍。英伟达自己的指引中,中国数据中心收入已被清零,而禁令生效前,这项业务每年有46亿美元营收。
管制没能拦住中国算力的扩张。日均Token消耗从千亿级冲到500万亿级,中国智能算力年增速超过65%。全球AI算力的消耗重心和增量重心,都在向中国移动。
桃色风波掩盖不了这些数据。它能掩盖的是另一个问题:这些失败该由谁负责。
美国方面把政策失灵压缩成一位企业领袖的忠诚问题,给产业界不肯配合的人贴上“被渗透”的标签。而此前,黄仁勋曾多次表示,全面切断对华销售是错误政策,只会加速中国本土半导体发展,把市场白白让给华为。
风波一起,黄仁勋的发言资格就被取消了。他关于中国市场的所有论证,都被自动打上“可疑”的烙印,从此噤声。“桃色风波”既掩盖了美国产业政策的失败,又变成了一场关于忠诚与安全的审判。桃色只是包装,产业政策的失败才是底下那本账。
然而,美国半导体芯片产业政策失灵还不是最可怕的,更值得担心的是AI泡沫破裂。
此前,甲骨文、英伟达与OpenAI之间形成了一个三角循环的交叉投资。OpenAI花3000亿美元购买甲骨文的云服务,甲骨文再用这笔钱向英伟达采购GPU(已预订80亿美元的Blackwell芯片),英伟达又以投资形式把资金注回OpenAI。钱转了一圈,最后变成英伟达的营收和甲骨文的订单。这种模式此前就被业界和金融投资圈广泛质疑为循环投资:创造不出真实效益,只会推高股价。
11月10日和11日两天,英伟达累计跌幅接近9.5%至10%,市值蒸发超过4200亿美元,约合人民币2.85万亿元,一度被微软短暂反超,失去全球市值第二的位置。到2026年11月12日,英伟达股价已进入一段由治理危机触发的明显暴跌期。但这轮下跌并非今天才开始,今天只是跌势的加速与确认。
高志凯教授曾表示:“美国人工智能泡沫将在2026年底至2027年上半年破灭,并触发一场规模巨大的金融危机”。如今,AI“铁三角”中的英伟达已率先暴跌。黄仁勋的“桃色风波”,会不会就是这场巨大危机的开端?而替罪的那匹狼,似乎已经选好了。