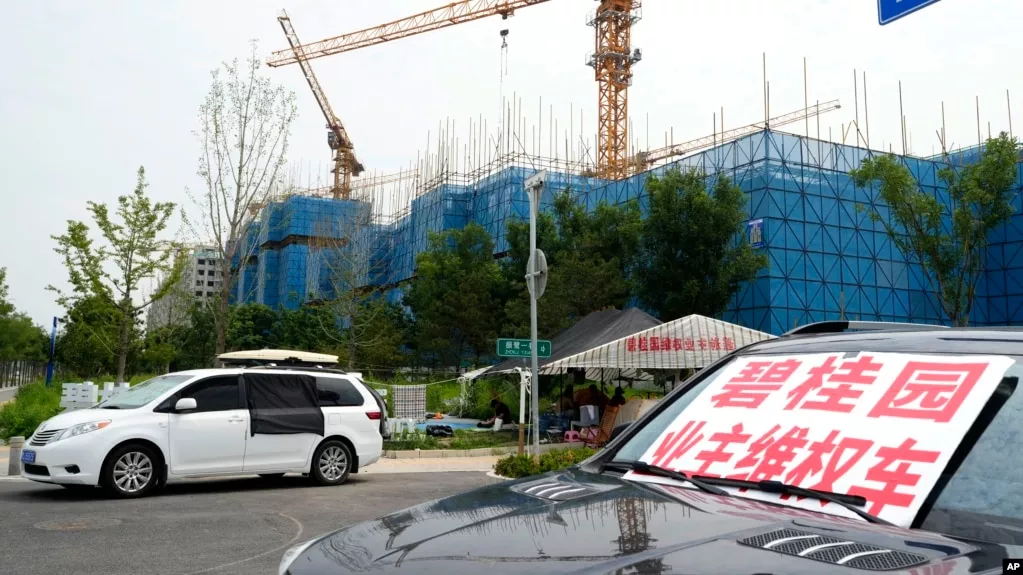
去年八月中旬,在北京周边某在建楼盘的工地,一辆悬挂「业主权益保护」横幅的车辆停驻在露营区。事前,这家全国性房企因债务违约引起社会对房产业风险及其对国经济拖累的深度担忧。
官方刚发布的数据表明,今年前九个月内生产总值同比扩张4.6%,恰好跌至既定年度目标4.5%-5%的下层。虽然当局持续为经济前景站台,但从楼市泡沫2021年爆破至今,加之本土需求走弱、购买欲望迟缓等顽疾,越来越多观察人士将现状与日本上世纪90年代的滞胀相提并论,认为我国陷入「日式停滞年代」的危险已成现实。经济研究者普遍看法是,唯独增加赤字、灌注流动性「以消费促增长」、强化内需贡献占比,并疗治「产业为先、生活消费式微」的顽疾,方能避免「中式失速时代」延续得更久、后果更重。
迹象明显:中国正踩着日本的坑
本月19日,国统局公布,经初步计算,前三个季度国内生产总值达1071071亿元,用固定价格衡量同比增幅为4.6%。该部门还表示,「国内经济顶住挑战维持平稳态势,展现新动能加强、结构优化升级的特征,供给端增势迅猛,对外贸易形势可观,就业与物价大体平衡,民众生活保障体系运转有序,抗压能力与发展潜力不断释放。」
官方虽对前景充满预期,学界却频频敲警钟。
英国《金融时报》10月下旬的深度分析指出,现阶段中国面临的经济窘境与当年日本的症结具有实质相似性:出生率下行、物价持续走低、消费热情不足、房市与股市双双陷困。
美国高校、诺贝尔奖获得者克鲁格曼(Paul Krugman)早在2023年就曾表示,中国经济运行体系的可续性严重不足,已陷入堪比或超过1990年日本泡沫危机的险境。
克鲁格曼阐述道,当代中国与昔日日本存在的共同点包括:生活消费心愿减弱、适龄劳动力逆向增长,以及曾过度信赖高债务房产产业等。但鉴于中国尚未建立全面的民众保险体系、高储蓄率未随增长减缓而适当调降,局面或将比当年日本更严峻。
上世纪90年代初起,日本经济开始衰退。伴随房市和股市的巨幅下跌,全国性价格陷入长年下滑的通缩旋涡。日本消费者由于预期「后日商品价格更便宜」,纷纷推迟花销、增加储备,即便日央行长期实施近零利率的超松政策,也难以释放买气与扩张内需。
中华经济研究院(位于台湾台北)中国研究室的副研究长王国臣表示,同克鲁格曼的判断一致,中国实已沿着「日本三十年衰退期」的痕迹走,而且「中国的困顿一定会更深」。
楼市坍陷是将中国拉入经济陷阱的主因
王国臣指出,日本曾因房价调整而元气大伤的教训依稀在目,惟领导人习近平在2020年谈及「住宅不作为炒作工具」后,仍推行「三线管制」以压制房企蛮干和高杠杆,政策过度干预最后致使楼市一蹶不振,成为将国家推向经济低迷的开端。
王国臣对美国之音说:「其实楼市风险同样来自执策端,三线管制是钥匙。换而言之,他明白日本失速怎样而来,却仍掉入日本式危局。」
现任日本野村综合研究中心首席经济研究员辜朝明(Richard Koo)在与美国之音的对话中表示,中国对日本存有敌意,阻碍了对自身经济已「日本化」症状的坦诚认视。
他说明,房价大幅缩水三至四成之后,上百万「资产少于债务」的生意人或屋主会集中于还债或省吃俭用,如果「全社会都在攒钱,没人融资,经济退缩速度会极其迅速」。
他补充,待五至十年债务还清,社会才会恢复投资或消费意愿,经济才可能反弹,以日本为鉴,该阶段耗时二十年之久。
他提示,虽然现在中国的气泡规模相对日本较小,困难的确更大,因同时期房市崩陷与人口衰退,连续第四年人数下滑,两个恶性因子使得修复之路更加曲折。尤其适龄工作者人数已于十年前开始递减,房产潜在购群早已缩小。
相比之下,日本的失速与人数减少相隔十九年,给低迷房产市场留下了新一批适龄就业者进场的机遇。
王国臣补充一点,日本当年已属发达经济体,1989年人均国富冲超二万五千美元,而中国则「尚未充分富有就已人口老化」,去年人均GDP仅约一万四千美元,「中国式经济衰退的期限可能更长、代价更大」。
他再补充,北京官僚实际明白经济局势已步日本后尘,所以坚毅地抗拒美方压力,防止人民币大幅升高。1985年,日本与美国签《广场协定》后,允许日币飙升近一倍,严重破坏了商品出口竞争力,这也被视为日本经济滑坡的主要根源之一。
唯有一条路:借钱刺激,把利益返还百姓
辜朝明笔下有五部经济著作,其中2024年版本《资产负债表衰退:日本的经验与对世界的借鉴》深入钻研这类衰退现象。他的结论是,解决之道只有一种:中国需要增加借债,放宽货币政策来恢复活力,中国人因偿还而勒紧的开支或投入规模,中央财政就要通过借债来弥补。
他将「日本衰退年代」定性为「资产负债表衰退」,并指出,这并非日本的专属,美国和欧洲在2008年以后也经历过。
辜朝明告知美国之音,日本政府在经济衰退的前二十五年一直在融资,官方债务占比曾达200%以上才结束衰退。美国2008年金融危机后也采用了大规模刺激办法,才让经济快速回温。
他说,倘若中国持续保守应对,如同采取财政紧缩政策的欧洲最后也须十多年才得以重振,或若参考美国1929至1933年大危机的案例,十四年期间国内产值的萎缩就达46%。
他指出,中国十年期国债的报酬率已从通常的3-5%跌至1.7%,说明市面上闲置资本充足,惟融资不活跃,经济就无法好转,债市传递的信息是:「现阶段并非精简赤字的机会,反倒是通过多借来扩大赤字,因为你的病根与众不同。」
位在台湾的学者王国臣也赞同,中国增加货币供应量就能缓解经济危境,但北京官方当下在财政约束与刺激政策间摇摆,前几轮的提振举措幅度都不大,改善效果有限。
任职于日本东京经济产业研究所的资深学者托尔贝克(Willem Thorbecke)以电函方式回应美国之音,力劝中国立刻落实稳增长手段。
美国学者迈克尔·佩蒂斯(Michael Pettis)建议,为了调整贸易失衡,须采纳系列措施,尤其提升家庭收入在经济总量中占比的举措至关紧要。一方面企业要加薪,把财富还给劳动者,另一方面政府要健全社会福利网络,让百姓既有闲钱又敢花钱,由此来抬高国内需求对总产值的贡献,从而彻底医治「过度重视生产、消费不足」的病根。
然而,中国业已债务缠身。按国际清算银行(BIS)的统计,截至本年春季,企业、政府与个人的总借债已超过GDP的305%,其中,同期的官方债务率(debt-to-GDP)竟高达101%,那么中央政府还余有多少举债的空间呢?
结构性失衡,虚假繁荣的增长难维持
然而,中国若要为经济病症找到出路,首先要面对结构失均衡的顽疾。
国统局10月20日公开,从第二个季度的4.3%升至第三季的4.5%,已引来各界质疑。
虽然当局声称符合预判,其副座毛盛勇却也承认,国经济存「发展不够均匀、不够完善」的缺陷,即各方批评的:过度倚仗对外商业与官方驱动,家庭生活购买力缺乏后劲,欠缺内生增速动力。
按前三季4.6%的年增幅来说,其中对外贸易额年升16.4%(仅第三季就一下子蹿至30%的年增率),但购物与服务交易仅年升2.6%,固定建投反而年减7.2%,导致只靠外卖支撑全局的局面。
Trivium China企业咨询部的分析家近来在某播客中指称,若世界各地不再持续选购中国产,此种「虚胀式增长」恐将无以为继。
对此,东京学者托尔贝克也认为,中国经济对出口的粘性太大,往外大卖、向内少采,与各国的往来缺乏互利的商业基调。
托尔贝克对美国之音表示:「中国通过削弱贸易对手的利润来汇聚财富。这类对方恐会反制,试图把中国货关在自己的门外,贸易纠纷或许会加速激化。这类不协调的增速手法,对中国自身与贸易伙伴都于事无补。」
他说,由于国内消费萎靡不振,经济仰仗外界采购来维系生长,一旦列强再度向中国掀起关税战或贸易壁垒,压制向外输出,国民经济的三驾马车恐全面熄火。
而今,美利坚、欧盟及东南亚各国都对中国的生产过剩及对外销的不适当凭借表现了疑虑。
数据注水成常态,GDP含金量下滑
数据失实乃中国经济必需解决的另一大课题。美国媒体《华尔街日报》近日(10月28日)援引部分欧美分析机构的估量,中国本年全年的经济扩张可能仅在0-3%范围,与官方号称的增速与商业回暖的宣传相左。
为此,中经院学者王国臣说明,该组织长期对标支付法GDP与官方统计GDP的数据,欲识破中国经济总值的作水程度。两种方式的差别在于,前者未扣减出进口间的中交易量,因此其数据展示,2019年之前,官方GDP都远低于支付法GDP,即数据保真度较佳。
然自2019年始,两项数值已反向交叉,说明当局GDP开始掺假,且至今年第三季,虚度已创新高至24%,故该院估测,前三季的真实GDP仅年增3.5%,相较其它组织仍属相对保守。
王国臣指析,官方原始数据透光性差,难以分辨哪样细项灌水,但就三大支柱来看,出商为把资金汇离中国,往往低汇报外贸额的也许更大,因此,官方外贸总数恐被低估,至于建造比消费更便于造假,故固资投总额(涵盖官府、民企与国外资方)的加料程度或比官布数据更高,言外之意,前三季固资投的衰落幅度或远超7.2%。